O cenário é dos que gelam: vais na estrada, alguém embate-te por trás e põe-se em fuga sem parar. Ninguém apontou a matrícula, o carro fica para a sucata e tu só tens seguro contra terceiros. A primeira coisa que toda a gente te vai dizer é “há o Fundo de Garantia Automóvel, eles pagam nesses casos”. A realidade é bem mais cruel e há um detalhe que decide tudo quando só tem seguro contra terceiros.
Seguro contra terceiros: o que é o Fundo de Garantia Automóvel
O FGA é um fundo público, gerido pela ASF (a entidade que supervisiona os seguros), criado para proteger as vítimas de acidentes de viação quando o responsável não tem seguro válido ou não é identificado. É financiado por todos nós: 2,5% do prémio que cada condutor paga no seguro vai para lá. Está previsto no Decreto-Lei n.º 291/2007.

Até aqui, tudo bate certo com a ideia popular. O problema está nas letras miudinhas.
A armadilha: danos materiais + causador desconhecido
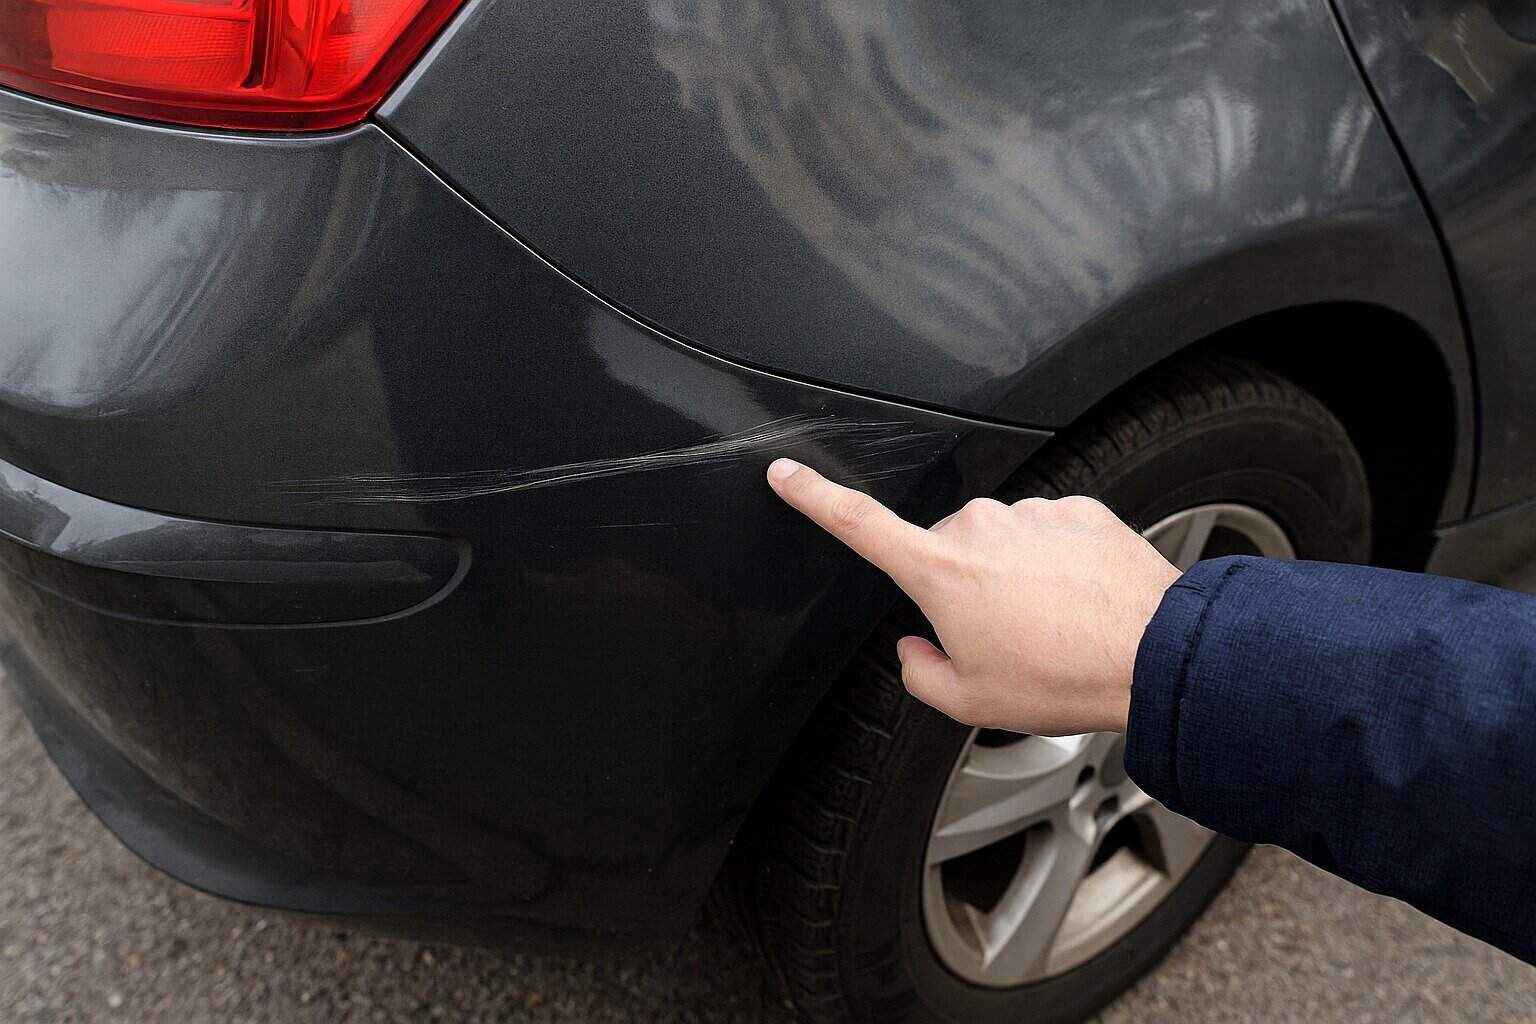
Aqui está o busílis que apanha quase toda a gente. Quando o único prejuízo é material, o carro amassado, sem feridos e não sabes quem foi o causador, o FGA, em regra, não paga. É precisamente o caso clássico da batida e fuga em que ninguém apontou a matrícula.
Traduzindo: se ficaste só com “chapa” e o outro desapareceu no ar sem deixar rasto, o Fundo não é a rede de segurança que imaginas. Foi exatamente por isto que tanta gente ficou a arcar com milhares de euros do próprio bolso.
A exceção que muda tudo: a identificação
E chegamos ao detalhe que decide o teu caso. O FGA já cobre danos materiais de um veículo não identificado numa situação-chave: quando o carro foi abandonado no local e a autoridade policial confirma a sua presença no auto de notícia, ou quando a prova permite identificá-lo para lá de qualquer dúvida razoável. E se o causador chegar a ser identificado mas não tiver seguro válido, o Fundo entra também.
Ou seja, quase tudo depende de uma coisa: conseguir identificar o veículo. É essa a diferença entre receberes e ficares a ver navios.
Danos corporais: a régua é diferente
Se do acidente resultarem feridos, o cálculo muda. O FGA indemniza danos corporais mesmo com causador desconhecido mas, tratando-se de um veículo não identificado, só quando as lesões são graves: morte, internamento de 7 dias ou mais, incapacidade temporária de 60 dias ou mais, ou incapacidade permanente igual ou superior a 15%. Felizmente, na maioria destes embates ninguém se magoa a esse ponto o que, ironicamente, também fecha essa porta.
O que fazer na prática (e como te proteges)
Se te acontecer, joga todas as cartas na identificação:
Assim Chama sempre a GNR ou a PSP ao local. O auto de notícia é peça central, sobretudo na hipótese do veículo abandonado. Entretanto guarda contactos de testemunhas, uma matrícula anotada vale ouro. E pede o mais depressa possível as gravações à concessionária da autoestrada (Brisa e afins), indicando o quilómetro e a hora exatos; mesmo que não captem a matrícula, a cor e o modelo ajudam a estreitar o cerco.
Mas a verdade que ninguém gosta de ouvir é esta: com seguro só contra terceiros e uma fuga sem rasto que só causa danos materiais, podes mesmo ficar sem ressarcimento de ninguém. É aqui que uma dashcam à frente e atrás deixa de ser luxo e passa a ser a tua verdadeira apólice e vale a pena ponderar uma cobertura de danos próprios ou de choque. Atenção ainda aos limites: o FGA indemniza só até ao capital mínimo obrigatório, podem aplicar-se franquias, e o prazo para reclamar danos materiais é de três anos.